Síntesis
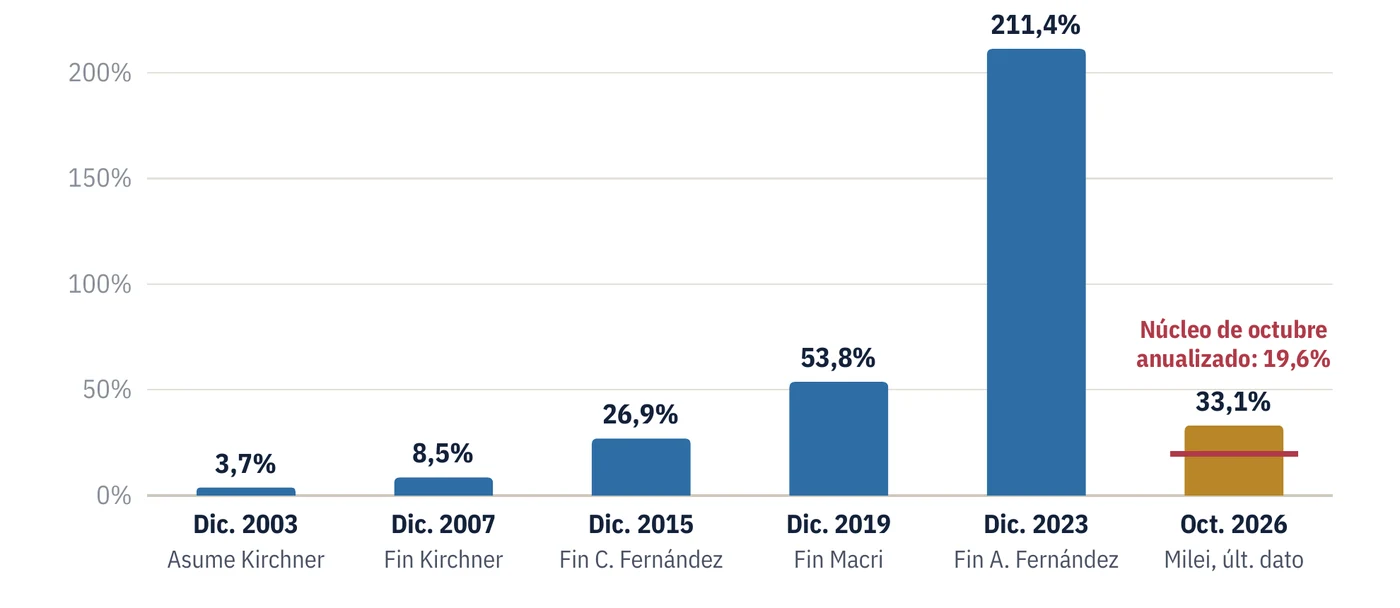
- Octubre de 2026, frente a 25,5 % en diciembre de 2023 (INDEC)
- 2,2 %inflación mensual
- Reservas internacionales al 13 de noviembre de 2026, frente a 21.209 millones en diciembre de 2023 (BCRA)
- 49.600USD millones
- Tipo de cambio que da el modelo sin las compras de reservas, frente a $1.547 observado
- $889sin compras del BCRA
«¿Usted sabe que ese dato es así, usted cree que es así o usted quiere que sea así?». Javier Milei atribuyó esa pregunta a Milton Friedman en el discurso con el que cerró, el 17 de noviembre de 2026, las Jornadas Monetarias y Bancarias del Banco Central en el Palacio Libertad. La misma pregunta sirve para leer su discurso, que repasó casi tres años de gobierno con decenas de cifras sobre inflación, cuentas públicas, salarios, pobreza, reservas y riesgo país.
Las estadísticas oficiales responden que el dato es así. En diciembre de 2023 la inflación anual era la más alta desde 1990, el Banco Central pagaba tasas de tres dígitos sobre una deuda que vencía en su mayor parte a un día, el Sector Público Nacional cerraba cada año con déficit y la economía producía apenas 1,0 % más que doce años antes. Casi tres años después, el Tesoro tiene superávit, el Banco Central ya no emite Leliq ni toma pases pasivos, las reservas internacionales más que se duplicaron, la inflación mensual bajó de 25,5 % a 2,2 % y la pobreza cayó más de 20 puntos desde su máximo.
La cuenta del tipo de cambio
También se sostiene la cuenta que Milei propuso hacer en voz alta: sin las compras de dólares del Banco Central, el tipo de cambio estaría por debajo de $1.000. Un modelo lineal de demanda de dinero con sustitución de monedas, estimado con datos del BCRA, lo ubica en $889 al 13 de noviembre de 2026, frente a los $1.547 observados. Para que ese tipo de cambio superara los $1.000 haría falta una sustitución entre monedas más del doble de la que muestran los datos.
Lo que no cambió el contexto
El giro se hizo en un contexto adverso, con un shock político en 2025 y uno petrolero en 2026, y sin las expropiaciones con las que se estabilizó la economía en 1990 y en 2002: ni un Plan Bonex como el de comienzos de 1990 ni un corralito como el de 2001. El saldo de Leliq y pases pasivos llegó a cero el 22 de julio de 2024 y desde entonces no volvió a crecer.
Conclusiones principales
- El diagnóstico se verifica. Las estadísticas oficiales confirman lo que Milei describió sobre la herencia: la inflación más alta desde 1990, un Banco Central con pasivos que se multiplicaban solos, déficit fiscal todos los años y una economía que en 2023 producía casi lo mismo que en 2011.
- Los resultados también. En menos de tres años el Tesoro pasó del déficit al superávit sin dejar de pagar sus deudas, el Banco Central se liberó de sus pasivos remunerados y más que duplicó sus reservas, y el salario privado registrado recuperó poder adquisitivo.
- La cuenta del dólar se sostiene. Sin las compras de reservas, el modelo ubica el tipo de cambio en $889: las compras evitaron una apreciación brusca del peso y le permitieron al Banco Central recomponer sus reservas.