Resumen ejecutivo
- Caída de la presión tributaria consolidada entre 2023 y 2026 (proy.), de origen nacional (IARAF)
- −2,0puntos del PBI
- Distancia entre la alícuota media más alta y la más baja en cuatro rubros comparables
- 7,9×veces
- Aplican tasa vial en 2026; en dos de ellos la alícuota subió frente a 2025
- 29 de 52municipios
La Nación redujo impuestos y regulaciones con ancla fiscal. Los municipios bonaerenses respondieron de manera dispar. Este informe mide esa divergencia con datos oficiales, separa lo que los datos muestran de lo que no y propone una agenda de convergencia.
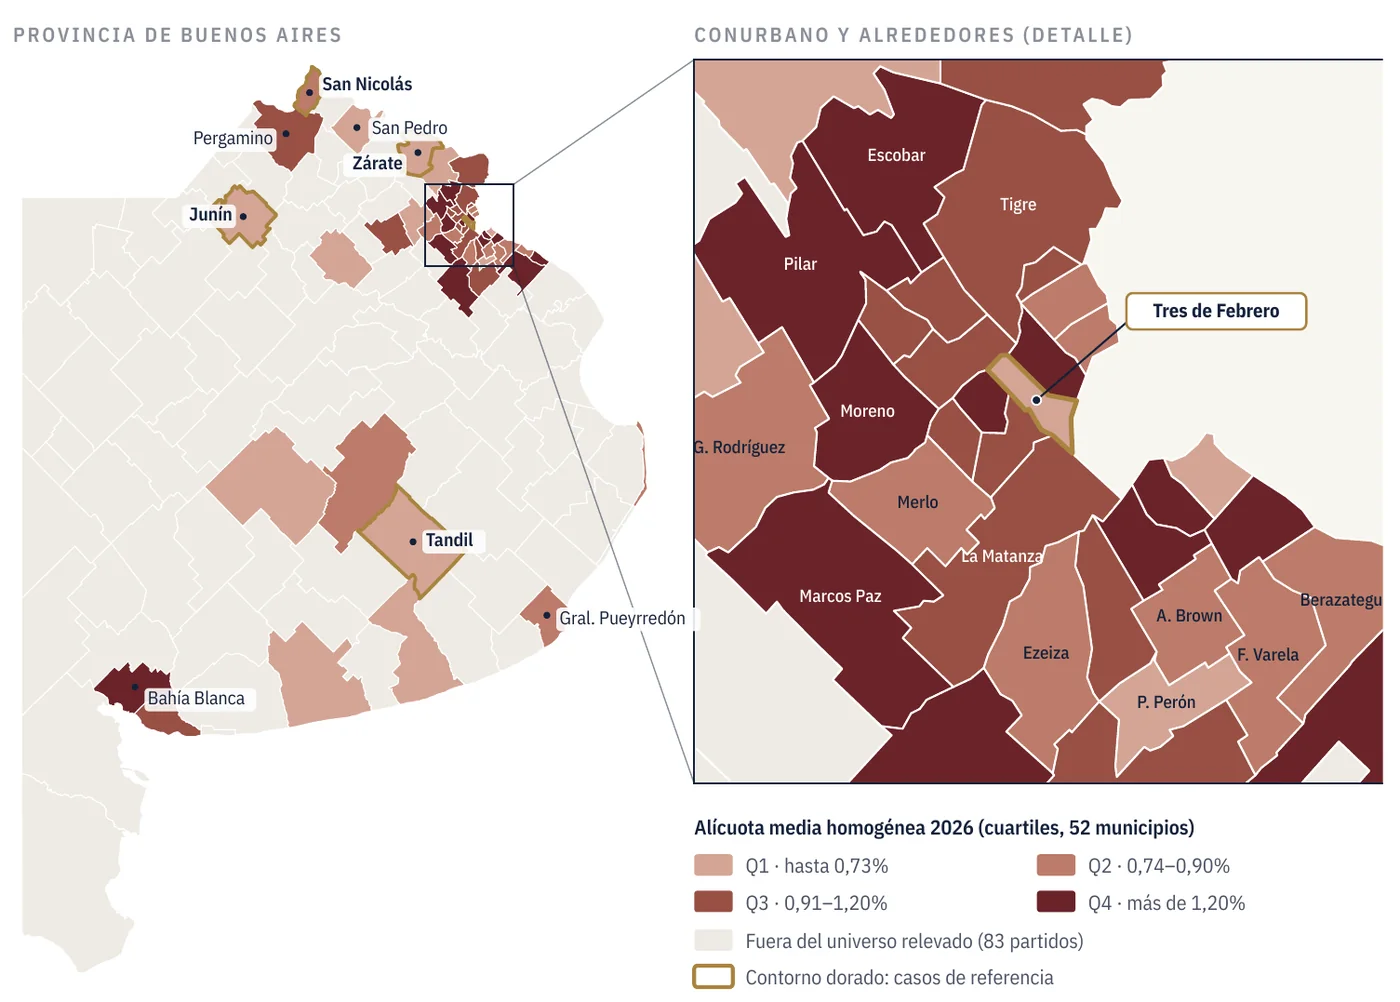
Los municipios no acompañaron de manera uniforme. Medida sobre cuatro rubros con bases comparables, la alícuota media va de 0,31% (San Pedro) a 2,48% (Lanús): 7,9 veces. 29 municipios aplican tasa vial, 43 cobran habilitación y 26 suman tasas extra liquidables sobre la actividad.
La baja fricción se asocia con más empleo en el conurbano; en el interior, no. Agrupados sólo por sus decisiones tributarias, los 17 municipios de baja fricción registraron una variación mediana del empleo privado registrado de +0,25% y los 17 de alta fricción, −2,83%. Es una asociación descriptiva, no un efecto causal.
Cinco municipios marcan el estándar. El Índice Anubis de Desempeño Fiscal Municipal ubica primero a Tres de Febrero (84,6 puntos), seguido por Junín, Tandil, San Nicolás y Zárate. Tres de Febrero ocupa el primer lugar en los 23 escenarios de sensibilidad. En el otro extremo se ubican Morón, Ituzaingó, José C. Paz, Escobar y Quilmes.
El informe cierra con diez medidas para la convergencia, entre ellas un sendero plurianual de reducción de la tasa por inspección de seguridad e higiene, la eliminación de la tasa vial sobre los combustibles, la habilitación gratuita e instantánea y una regla de gasto en personal.
Conclusiones principales
- La Nación cambió el signo de la política tributaria. Según el IARAF, la presión tributaria consolidada bajó a 27,6% del PBI en 2025 y se proyecta en 26,7% en 2026; la baja se explica por el nivel nacional.
- La localización define la factura de la empresa. Con las mismas bases imponibles, un hipermercado paga $836 millones anuales de TISH en San Pedro y $14.335 millones en Lanús.
- La solvencia depende de la disciplina del gasto. En 2025 sólo 14 de 42 municipios con datos cerraron con superávit; la rigidez salarial es el principal correlato del déficit.