Resumen ejecutivo
- Multiplicación de los precios entre mayo de 2003 y septiembre de 2026 (IPC oficial empalmado)
- ×1.768nivel de precios
- Recursos cedidos y costos asumidos por el BCRA en favor del Tesoro, 2003-2023 (estimación oficial del BCRA)
- 85%del PIB
- Índice de Disciplina Monetaria en septiembre de 2026, sobre 100 (mínimo: 9,8 en julio de 2023)
- 79,1índice IDM
Durante dos décadas el Banco Central dejó de ser el guardián del valor de la moneda para convertirse en el financista del Tesoro. Los datos oficiales permiten medir el costo de esa decisión y la magnitud del cambio iniciado en diciembre de 2023.
La inflación argentina fue un fenómeno monetario de raíz fiscal. Entre 2003 y 2026 el nivel de precios se multiplicó 1.768 veces y la base monetaria acompañó ese recorrido (elasticidad de largo plazo de 1,10; R² = 0,99). A frecuencia mensual la causalidad corre de la inflación hacia la emisión (p < 0,001): el BCRA convalidó con pesos lo que el Tesoro necesitaba. Es la definición de dominancia fiscal.
Entre 2008 y 2023 el Tesoro se financió con emisión. La emisión neta para el Tesoro sumó −4,2% del PIB con Néstor Kirchner, +2,0% y +11,3% en los dos mandatos de Cristina Fernández de Kirchner, +9,7% con Mauricio Macri y +8,7% con Alberto Fernández. El propio BCRA estimó en 2026 que entre 2003 y 2023 cedió recursos y asumió costos en favor del Tesoro por 85% del PIB.
El ahorrista pagó la cuenta. La tasa real de un depósito fue negativa en promedio en cuatro de los cinco mandatos de 2003-2023 (hasta −17,8% anual) y casi nula en el quinto (+0,1%), y el peso perdió 99,94% de su poder de compra desde 2003: el impuesto inflacionario recayó sobre quien no podía protegerse.
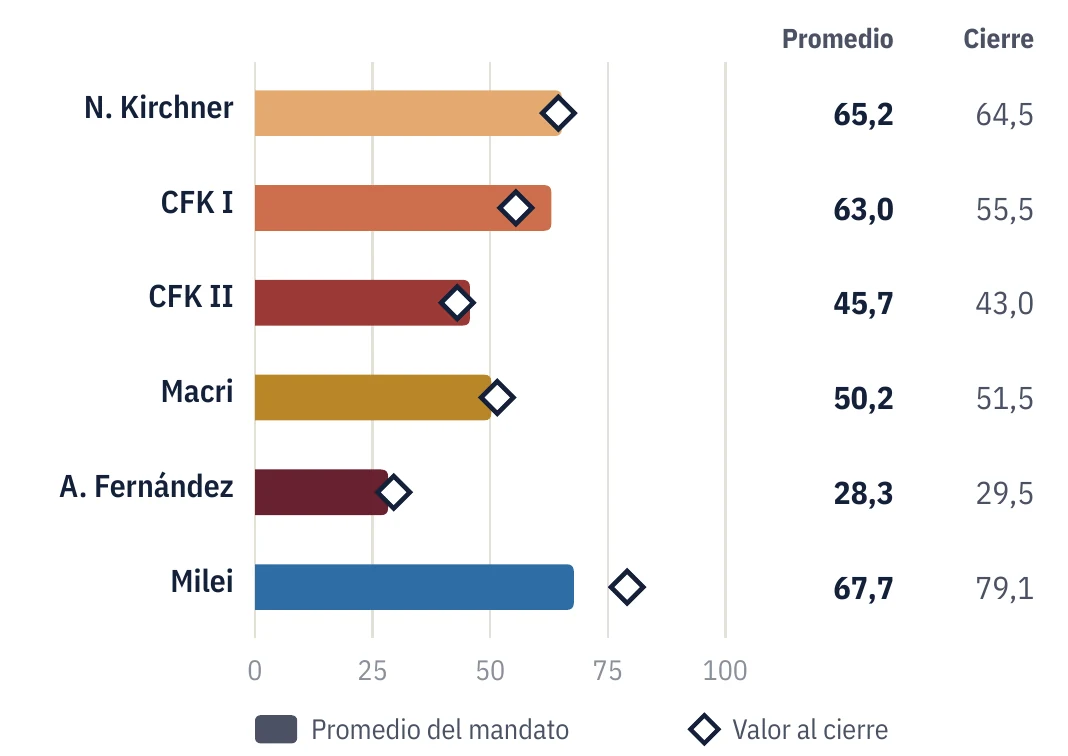
Desde diciembre de 2023 la dirección se invirtió. Con Javier Milei la emisión neta para el Tesoro fue negativa (−4,7% del PIB), los pasivos remunerados bajaron de 241% de la base en noviembre de 2023 a 0,5%, las reservas subieron de USD 23,1 a 50,6 mil millones, la tasa real volvió a ser positiva (+12,0%) y el Índice de Disciplina Monetaria marcó su máximo en abril de 2025 (87,5). La inflación mensual bajó de 25,5% en diciembre de 2023 a 1,9% en septiembre de 2026; falta convertir en ley lo que ya se logró en los hechos.
Conclusiones principales
- El Estado intervino también la medición. Entre diciembre de 2006 y octubre de 2015 los precios medidos con los índices provinciales oficiales subieron 185% más que los publicados por el INDEC.
- El balance del BCRA llegó al borde de la hiperinflación. En noviembre de 2023 los pasivos remunerados equivalían a 241% de la base monetaria y las reservas brutas cubrían apenas 25% de los pasivos en pesos.
- Tres agendas para completar el giro. Blindar la moneda con un mandato único y la prohibición legal del financiamiento al Tesoro, sanear el activo con la recompra de las Letras Intransferibles y devolver la moneda a la gente con competencia de monedas.